Moyen de payement : les bons repères
Carte, virement, prélèvement ou espèces : les critères utiles pour choisir et organiser les moyens de paiement d'une entreprise.
6 min de lecture
4,8sur 5587 votes
- 6Klecteurs
- 23en ce moment
- 139partages
Le choix d’un moyen de payement influence directement la trésorerie, la relation client et le temps consacré à l’administration. Une entreprise n’a pas besoin de proposer toutes les options possibles. Elle doit surtout retenir celles qui correspondent à son activité, au montant des ventes, à la fréquence des règlements et aux attentes de ses clients. Carte, virement, prélèvement, espèces ou portefeuille numérique répondent chacun à une situation différente.
Un moyen de payement est l’outil ou le procédé qui permet à un client de régler une somme à une entreprise. Le meilleur choix dépend du contexte : la carte convient souvent aux achats immédiats, le virement aux montants identifiés et le prélèvement aux échéances régulières.
Comprendre le rôle des moyens de règlement dans l’entreprise
Un règlement ne se résume pas au moment où l’argent change de main. Il engage aussi la façon dont l’entreprise enregistre la vente, contrôle son encaissement, traite un éventuel incident et informe son client. Une solution très simple pour l’acheteur peut créer des rapprochements complexes en interne. À l’inverse, une procédure rigoureuse mais peu lisible peut ralentir la décision d’achat.
Le terme moyen de payement est souvent employé pour désigner à la fois le support utilisé, comme une carte ou un chèque, et le mécanisme de transfert, comme un virement. Dans la pratique, l’entreprise doit surtout se poser quatre questions : à quel moment sera-t-elle payée, comment identifiera-t-elle le règlement, quel risque d’impayé doit-elle accepter et quel parcours laisse-t-elle à son client ?
La réponse varie selon le modèle économique. Un commerce de proximité cherche généralement la rapidité au comptoir. Un prestataire qui facture une mission peut préférer une trace bancaire explicite. Une structure qui encaisse des montants identiques à échéance fixe a intérêt à sécuriser la régularité du processus. Il n’existe donc pas de solution universelle, mais une combinaison cohérente avec l’activité.
Associer chaque solution au bon moment de vente
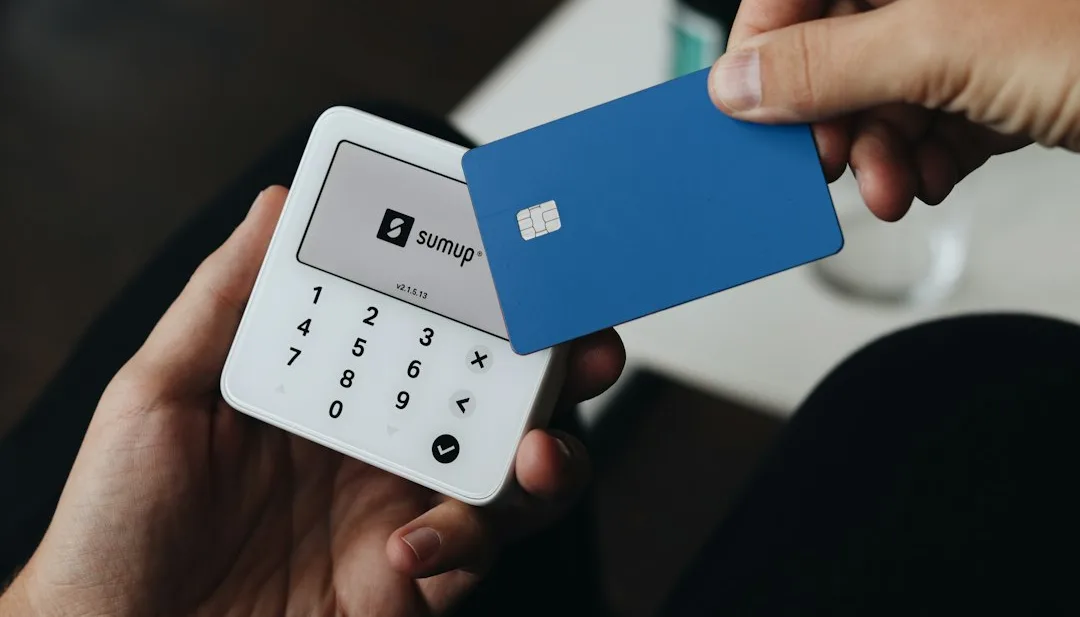
La carte bancaire permet un encaissement rapide et familier pour de nombreux clients. Elle est particulièrement adaptée aux achats immédiats, en point de vente comme à distance. Son usage suppose toutefois de suivre les conditions du contrat d’acceptation et de contrôler que les opérations remontent correctement dans les outils de gestion.
Le virement convient lorsque le montant est défini, que le client est identifié et qu’une référence de facture peut être indiquée. Il limite les échanges de données de carte et facilite souvent la justification d’un règlement, à condition que la référence demandée soit claire. Pour une entreprise, le véritable enjeu est d’éviter les virements difficiles à rapprocher d’une commande ou d’une facture.
Le prélèvement répond à une logique différente. Il est utile lorsque la relation prévoit des échéances récurrentes et que le client a donné son accord. L’organisation doit alors être particulièrement nette : montant attendu, date de passage, traitement des rejets et information préalable. Cette méthode n’est pas conçue pour tous les achats ponctuels, mais elle peut alléger la gestion des paiements répétés.
| Situation | Moyen souvent pertinent | Point de vigilance |
|---|---|---|
| Achat immédiat en magasin | Carte ou espèces | Fluidité au moment de l’encaissement |
| Facture entre professionnels | Virement | Référence de facture lisible |
| Service à échéance régulière | Prélèvement | Suivi des mandats et des incidents |
| Vente à distance | Carte ou portefeuille numérique | Sécurisation du parcours client |
Préserver la trésorerie sans compliquer le parcours client
La diversité des options peut rassurer, mais elle augmente aussi les procédures à maintenir. Chaque moyen de règlement demande des paramètres, des contrôles et parfois des interlocuteurs différents. Avant d’ajouter une solution, il est utile de vérifier qu’elle répond à une difficulté réelle : des abandons de commande, des retards de facture, une clientèle professionnelle habituée à payer par virement ou des abonnements mal suivis.
Le délai d’encaissement mérite une attention particulière. Une vente enregistrée ne signifie pas toujours que la somme est disponible. Le dirigeant gagne à distinguer la date de commande, la date de validation, la date de règlement et la date de rapprochement comptable. Cette lecture évite de confondre chiffre d’affaires prévisionnel et trésorerie réellement mobilisable.
Le client doit aussi comprendre rapidement ce qui est accepté et à quelles conditions. Pour une vente à distance, les moyens de paiement proposés et les éventuelles restrictions doivent être communiqués de façon lisible avant la validation. Une information concise réduit les échanges inutiles et limite les désaccords après commande.
À lire aussi
Fiabiliser les contrôles au quotidien
Un moyen de payement fiable repose autant sur l’organisation que sur la technologie. Les accès aux interfaces d’encaissement doivent être limités aux personnes concernées. Les demandes inhabituelles de changement de coordonnées bancaires méritent une vérification par un canal indépendant. Les équipes ne doivent jamais transmettre un code confidentiel de carte, qui n’a pas à être demandé pour un paiement en ligne.
Une routine de contrôle suffit souvent à éviter les erreurs coûteuses. Elle peut inclure le rapprochement des encaissements avec les factures, le suivi des règlements en attente, la revue des rejets et la conservation des justificatifs nécessaires. L’important est que cette routine soit définie, datée et attribuée, plutôt que dépendante de la mémoire d’une seule personne.
- Indiquer une référence unique sur chaque facture.
- Prévoir une personne responsable du suivi des règlements non rapprochés.
- Documenter les étapes à suivre en cas de paiement refusé ou contesté.
- Vérifier régulièrement les droits d’accès aux outils d’encaissement.
Faire du règlement un sujet de pilotage administratif
Les choix de paiement concernent la vente, la comptabilité, le service client et la direction. Les règles internes gagnent donc à être comprises par les personnes qui établissent les documents, suivent les échéances ou répondent aux clients. Pour les équipes qui veulent mieux relier les flux de règlement à leurs procédures administratives, formationpaierh peut constituer un point d’appui pour structurer cette compréhension.
Ce pilotage passe aussi par des indicateurs simples : nombre de factures en attente, délai moyen de règlement, volume d’incidents, part des paiements impossibles à rapprocher et coût administratif des relances. L’objectif n’est pas d’accumuler des tableaux, mais de repérer ce qui dégrade la visibilité financière de l’entreprise.
Une décision utile consiste à revoir les moyens proposés lorsque l’activité évolue. L’ouverture d’un canal de vente à distance, le développement d’offres régulières ou l’arrivée de clients professionnels peuvent modifier les besoins. Cette revue évite de conserver par habitude une organisation qui ne correspond plus aux pratiques réelles.
Choisir avec une grille de décision simple
Avant d’adopter ou de retirer une option, l’entreprise peut comparer les solutions selon cinq critères : facilité pour le client, délai de disponibilité des fonds, simplicité de rapprochement, coût global et exposition aux incidents. Cette comparaison doit être faite sur des cas concrets, pas seulement à partir d’une promesse commerciale.
Un moyen de payement bien choisi reste discret pour le client et lisible pour l’entreprise. Il facilite l’achat, donne une trace exploitable et s’intègre dans les habitudes de gestion. C’est cette cohérence qui permet d’encaisser avec moins de friction tout en gardant une vision fiable des sommes attendues.
Quels moyens de paiement une entreprise peut-elle proposer ?
Elle peut notamment proposer la carte bancaire, le virement, le prélèvement, les espèces, le chèque lorsqu’elle l’accepte, ou certains portefeuilles numériques. Le choix doit correspondre au type de vente et à l’organisation interne.
Comment réduire les erreurs de rapprochement des paiements ?
Demandez une référence de facture précise, utilisez des identifiants uniques et prévoyez un contrôle régulier des règlements reçus sans correspondance immédiate.
Le prélèvement convient-il à toutes les ventes ?
Non. Il est surtout adapté aux montants et dates prévus à l’avance, par exemple dans une relation régulière. Pour une vente ponctuelle, une autre solution peut être plus simple.
L’auteur
Expert-comptable
Je tiens la comptabilité de petites structures depuis quinze ans et je vois surtout les mêmes erreurs de méthode se répéter. J’écris ici ce que je conseille en rendez-vous, sans jargon.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,8sur 5587 votes
Commentaires
Soyez le premier à réagir.